Suurema üleujutusriskiga piirkonnas võib kodukindlustus rohkem maksta
Ekstreemsed ilmastikunähtused on sagenemas ning see kajastub ka kodukindlustuses, mille pakkujad võtavad arvesse, kas kinnisvara asub suurema tormi- või üleujutusriskiga piirkonnas. Siiski rõhutavad nii Swedbanki kodukindlustus kui ka If kindlustus, et iga objekti riski hinnatakse eraldi.
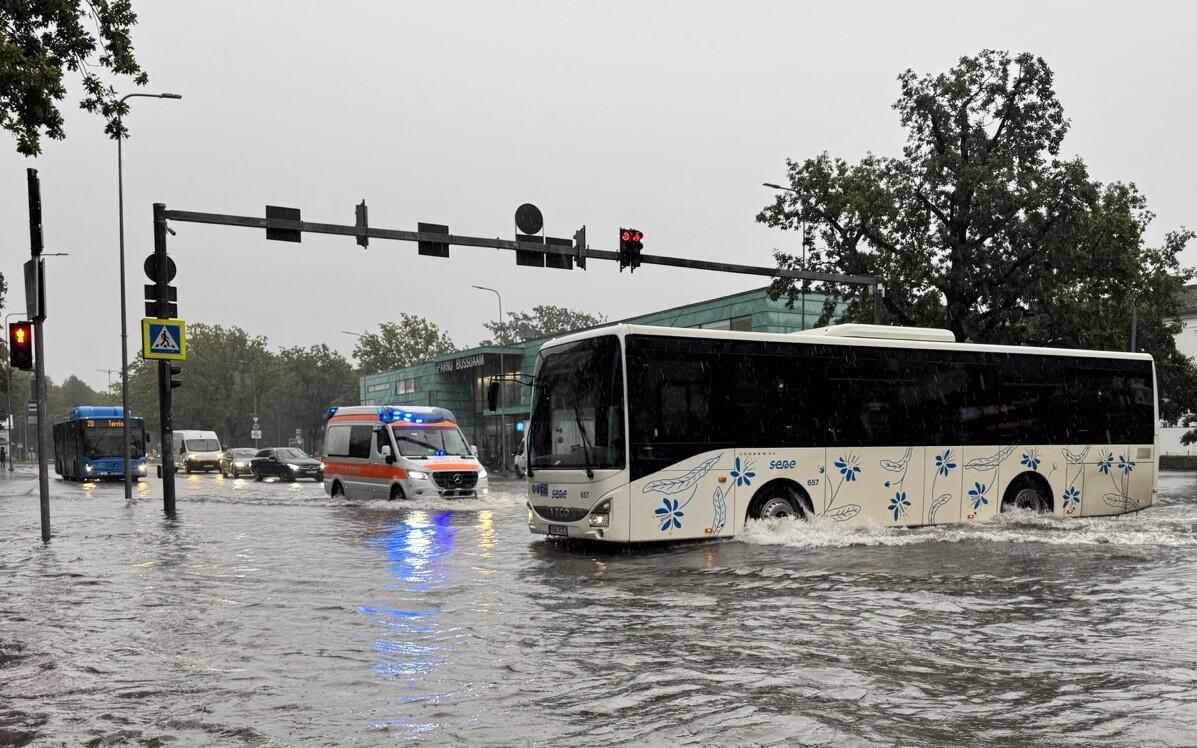
Alles kuu aega tagasi olid Pärnus tavatult tugeva vihmasaju tõttu üleujutused, mis suurendasid märgatavalt kindlustusfirmadele esitatud kahjujuhtumite arvu, sest vesi ujutas üle keldreid, garaaže ja hoonete esimesi korruseid ning tungis läbi katuste.
Swedbanki kodukindlustuse valdkonnajuht Sandra Dõba ütles ERR-ile, et tormide, rahehoogude ja üleujutuste tõttu kahjustada saanud kodud on muutumas üha tavapärasemaks, sest ekstreemseid ilmastikunähtusi tuleb ette sagedamini.
Suurema üleujutus- või tormiriskiga piirkonnas asuva kinnisvara kindlustusmakse võib seetõttu olla kallim, ehkki Dõba kinnitusel hinnatakse kodukindlustuse puhul iga objekti riske eraldi.
"Samas ei tähenda mereäärne asukoht või varasemad looduskahjud automaatselt, et vara ei saaks kindlustada või et tulevane kahju jääks hüvitamata," lisas ta.
If Kindlustuse varakindlustuse tootejuht Hardi Saarniit märkis, et kõrgema üleujutusriskiga piirkondi nad eraldi ei hinnasta, mistõttu ei ole näiteks Pärnus kodukindlustus automaatselt kallim kui mõnes teises Eesti paigas, küll aga võetakse lepingu sõlmimisel arvesse riskitegureid, mille hulka kuulub ka kinnisvara asukoht.
"Üleujutusriski hindamisel lähtume muu hulgas maa-ameti üleujutusohuga alade kaardist, mis aitab hinnata konkreetse kinnistu võimalikku üleujutusohtu," lausus Saarniit. "Kui hoone asub kõrge üleujutusohuga alal, võib kindlustuslepingule rakenduda eritingimus, mille kohaselt üleujutusest põhjustatud kahju ei hüvitata."
Lisaks on ka üksikuid väga kõrge riskiga asukohti, enamasti vahetult ranniku lähedal, kus If kodukindlustust üldse ei pakugi.
Saarniit rõhutas, et varasem üleujutus või paiknemine Pärnus ei tähenda tingimata kõrgemat kindlustusmakset või kaitse puudumist, sest see, mis loeb, on konkreetse objekti riskihinnang ja kindlustuslepingus kokku lepitud kaitse ulatus.
Swedbanki kodukindlustuse valdkonnajuht tõi välja, et kui kindlustusleping sõlmitakse pärast tormi või üleujutuse algust või siis, kui kahju teke on juba vältimatu, ei loeta seda ootamatuks ja ettenägematuks sündmuseks. Muul juhul on aga niisugused sündmused, sealhulgas tormi- ja üleujutuskahjud, kindlustusjuhtumid, mis hüvitatakse vastavalt tingimustele.
"Kui sama piirkonda tabab tulevikus uus torm või üleujutus, käsitletakse seda tavaliselt uue kindlustusjuhtumina. Hüvitamise otsus sõltub siiski konkreetsetest asjaoludest," märkis Dõba.
Ta tõi näite, et kui kahjustus oli seotud varasema kõrvaldamata kahjuga, hoone puuduliku hooldusega või muu asjaoluga, mis ei ole tingitud uuest ootamatust sündmusest, võib kindlustus hüvitist vähendada või sellest keelduda.
Eestis on tormikahjud varasemate aastate kogemuse varal kõige sagedamini seotud lahti rebitud katuseosade, murdunud puude ja lendu läinud esemete, näiteks batuutide või aiamööbliga. Dõba sõnul on viimased tugevad vihmahood toonud aga kaasa ka üleujutuste ja teiste veekahjude sagenemise.
Ilmateenistus prognoosib tugevat tuult ja vihma ka reede õhtuks ja laupäeva ööks.
Toimetaja: Karin Koppel