Alan Vaht: energiakriisi suurimateks võitjateks on rafineerimistehased
Kõrge tanklahind üksi ei näita, kes kütuse tarneahelas suuremat kasumit teenib. Praeguses energiakriisis näitavad rekordilised rafineerimismarginaalid, et suurimad võitjad asuvad eelkõige tarneahela rafineerimise poolel, kirjutab Alan Vaht.
Alates USA ja Iraani konflikti algusest on kütuste maailmaturuhinnad kerkinud rekordtasemetele. Kõrgete hindade taustal kuuleb järjest sagedamini väiteid, et "kütusefirmad" teenivad kriisist suuri või isegi rekordilisi kasumeid
Sageli jääb aga selgitamata, mida "kütusefirma" all mõeldakse. Nii võib kergesti tekkida mulje, et rekordkasumeid teenivad tanklaketid, kellelt tarbija bensiini ja diislikütust ostab.
ERR-i artiklis "Soome valitsus otsib võimalusi mootorikütuste hinna alla toomiseks" viidatakse Soome parlamendiliikme Harry Harkimo kriitikale Neste ja teiste kütusefirmade aadressil. Harkimo tõi näiteks, et Neste teenis eelmisel aastal sada miljonit eurot kasumit, tänavu aga juba poole aastaga üle miljardi euro. Tema hinnangul kasutavad kütusefirmad praegust olukorda hinnatõusuks ära ning neid tuleks rohkem maksustada.
Neste ei ole aga ainult tanklakett, vaid ka kütusetootja ja rafineerija, mistõttu ei saa Neste näite põhjal teha otsest järeldust tanklate jaemüügimarginaali kohta.
Eestis mootorikütuseid toornaftast ei rafineerita ning enamik siinseid tanklakette ei kuulu rafineerimistehaseid omavatesse kontsernidesse. Neste Eesti tanklavõrk kuulub aga Soome Nestele, mis tegutseb nii kütuste tootmis- ja rafineerimisturul kui ka jaeturul ning omab seeläbi eelist teiste Eestis tegutsevate kütusemüüjate ees.
Toornafta ja valmistooted
Graafikud näitavad, miks üksnes Brenti toornafta hinna jälgimisest ei piisa bensiini ja diislikütuse hinnaliikumise mõistmiseks.
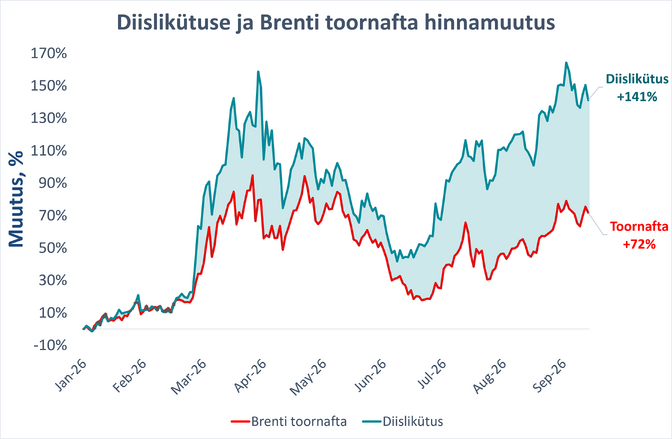
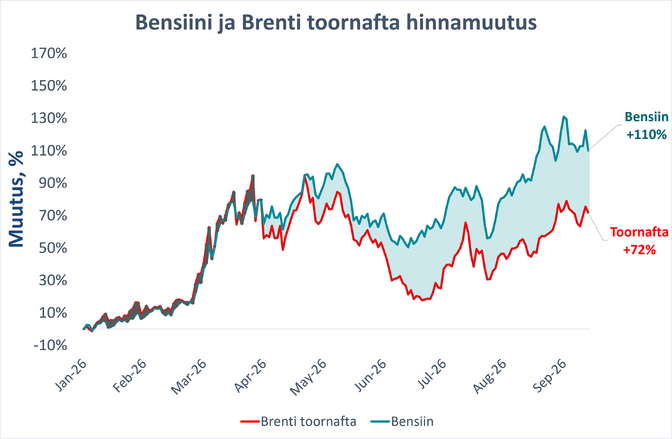
Võrreldes 2. jaanuariga oli 25. septembriks Brenti hind tõusnud 72 protsenti, bensiini maailmaturuhind 110 protsenti ja diislikütuse hind aga koguni 141 protsenti. Diislikütuse protsentuaalne hinnatõus oli seega peaaegu kaks korda suurem kui Brenti toornaftal.
Enne USA–Iraani konflikti puhkemist liikusid toornafta ja mootorikütuste hinnad üsna sarnases rütmis, kuid konflikti algusest hakkasid need järsult lahknema. Hormuzi tarnehäired tabasid eriti tugevalt diislikütuse ja lennukipetrooli turgu. Teised rafineerimistehased ei suutnud piirkonnast kadunud tarneid kiiresti asendada ning diislikütuse hind hakkas tõusma toornafta hinnast märksa kiiremini.
Bensiini hinnaliikumine lahknes Brenti omast hiljem ning hinnasurvet võimendas täiendavalt suvine sõiduhooaeg.
Valmistoodete puudujääki on kaetud olemasolevate varude arvelt. See on aidanud nõudlust rahuldada, kuid samal ajal vähendanud bensiini, diislikütuse ja teiste kütusetoodete varusid. Kahanevad varud tähendavad väiksemat puhvrit järgmiste tarnehäirete vastu, muudavad turu haavatavamaks ning suurendavad omakorda hinnasurvet.
Rafineerimistehas võidab hinnavahest
Rafineerimistehas ostab toornaftat ning toodab sellest bensiini, diislikütust, lennukikütust ja teisi naftatooteid. Valmistoodete müügihinna ja toornafta sisseostuhinna vahe ehk crack spread näitab, kui palju jääb rafineerijale marginaali muude kulude katmiseks ja kasumi teenimiseks.
Praeguses kriisis on see hinnavahe märgatavalt suurenenud. IEA andmetel kerkisid Atlandi piirkonna rafineerimismarginaalid augustis rekordtasemele. Seega ei tulene rafineerimistehaste praegused kõrged marginaalid lihtsalt sellest, et "kütus on kallis". Need tulenevad eelkõige sellest, et valmistooted on kallinenud oluliselt rohkem kui nende peamine sisend, toornafta.
28. septembri päevase hinnapildi järgi maksis kohese tarnega diislikütus 1514,75 USD/t, samal ajal kui 2027. aasta aprilli swap-noteering oli 1161,61 USD/t. Kohene tarne oli seega 353,14 USD/t ehk 30,4 protsenti kallim. Eesti tanklahinna arvestuses vastaks selline hinnavahe koos käibemaksuga ligikaudu 32,5 sendile liitri kohta.
Sellist olukorda nimetatakse backwardation'iks: kütust vajatakse praegu ning kohese kättesaadavuse eest ollakse valmis maksma oluliselt rohkem kui tulevikutarne eest.
Aprilli noteering ei tähenda siiski, et diislikütus maksab siis kindlasti 1161,61 dollarit tonnist. See väljendab praegust turuhinda tulevasele tarneperioodile, mitte kindlat hinnaprognoosi.
Tanklakett ostab bensiini ja diislikütust hinnaga, mis on seotud valmistoodete jooksva maailmaturuhinnaga ja see on hind, millega rafineerimistehas müüb tanklaketile kütust. Maailmaturuhinna tõus muudab seega tanklaketi sisseostu kallimaks. Kui sisseostuhind tõuseb näiteks 10 senti liitri kohta ja müügihind suureneb sama palju, jääb liitripõhine müügimarginaal samaks.
Eestis ei ole kogu valmistoodete maailmaturuhindade tõus viimase seitsme kriisikuu jooksul tanklate postihindadesse jõudnud. Selle põhjuseks on olnud erakordselt terav hinnakonkurents kohalikul kütuseturul. Hinnasõja tõttu on müüjad jätnud osa maailmaturu hinnatõusust oma marginaali kanda ning sellest on otseselt võitnud tarbijad.
Seetõttu tuleb "kütusefirmade rekordkasumitest" rääkides alati täpsustada, kas jutt käib rafineerimisest või tanklate jaemüügist.
Kõrge tanklahind üksi ei näita, kes kütuse tarneahelas suuremat kasumit teenib. Praeguses energiakriisis näitavad rekordilised rafineerimismarginaalid, et suurimad võitjad asuvad eelkõige tarneahela rafineerimise poolel, millest võib saada kasu ka rafineerimistehasega samasse kontserni kuuluv kütusemüüja.
Toimetaja: Kaupo Meiel


