Alan Vaht: diislikütuse aktsiisi ajutisest langetamisest
Alan Vaht analüüsib, kui palju võib diislikütuse müük väheneda, enne kui kõrgem aktsiis riigile vähem tulu toob.
Diislikütuse aktsiisi ajutise langetamise arutelus on üks peamine vastuargument selle mõju riigieelarvele. Maksumäära vähendamine tähendab riigile väiksemat tulu iga Eestis müüdud kütuseliitri kohta. See on põhjendatud argument, kuid käsitleb ainult üht poolt võimalikust eelarvemõjust.
Teine pool on see, mis juhtub siis, kui kõrgema maksukoormuse tõttu väheneb Eestis müüdava diislikütuse kogus. Kui rahvusvahelised vedajad hakkavad rohkem tankima madalama maksukoormusega naaberriikides, ei laeku Eestis müümata jäänud kütuselt aktsiisitulu üldse.
Kui palju võib diislikütuse müügimaht Eestis kõrgema aktsiisimäära juures väheneda, enne kui riik saab sama palju või isegi vähem aktsiisitulu kui madalama aktsiisimäära korral?
Sellele küsimusele vastamiseks koostasin maksu- ja tolliameti (MTA) diislikütuse müügiandmete põhjal kahe võimaliku stsenaariumi võrdluse.
Kaks aktsiisimäära ja üks tasakaalupunkt
Arvutuste aluseks võtsin perioodi aprillist 2025 kuni märtsini 2026 ehk 12 kuud, mis eelnesid tänavu aprillis alanud diislikütuse müügimahu langusele Eestis. Selle aja jooksul müüdi Eestis lõpptarbijatele keskmiselt 74,93 miljonit liitrit diislikütust kuus. Edasistes arvutustes kasutan seda lähtemahuna.
Esimese stsenaariumi puhul langetatakse diislikütuse aktsiis praeguselt 428 eurolt Euroopa Liidu miinimumtasemele ehk 330 euroni tuhande liitri kohta. Samal ajal eeldame, et Eestis müüdava diislikütuse kogus säilib lähtemahuga võrreldes muutumatuna.
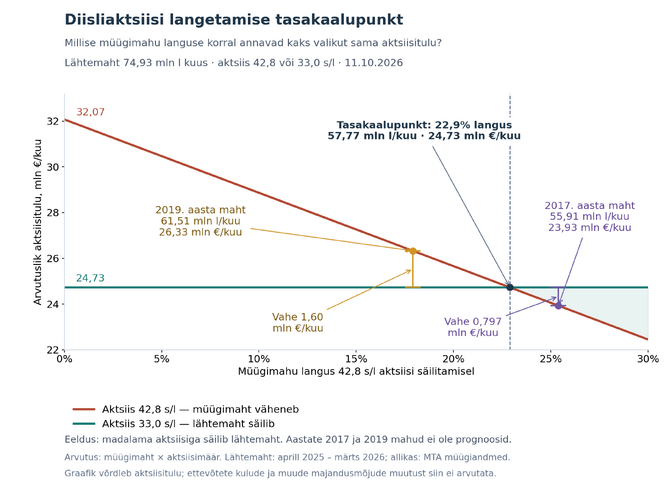
Praeguse aktsiisimääraga laekuks 74,93 miljoni liitri müügilt arvutuslikult ligikaudu 32,07 miljonit eurot kuus. Madalama aktsiisimääraga oleks sama müügimahu puhul laekumine 24,73 miljonit eurot. Seega vähendaks aktsiisi langetamine riigi igakuist aktsiisitulu 7,34 miljoni euro võrra.
Teise stsenaariumi puhul jääb aktsiisimäär praegusele tasemele ehk 428 eurole 1000 liitri kohta, kuid Eestis müüdava diislikütuse kogus väheneb.
Arvutus näitab, et müügimahu 22,9-protsendilise vähenemise korral oleks mõlema stsenaariumi aktsiisitulu võrdne, ligikaudu 24,73 miljonit eurot kuus.
See tähendab, et mõlema stsenaariumi korral väheneks riigi igakuine arvutuslik aktsiisitulu lähtemahuga võrreldes 7,34 miljoni euro võrra. Erinevus seisneb selles, et ühel juhul tuleneks vähenemine madalamast aktsiisimäärast, teisel juhul väiksemast müügimahust kõrgema aktsiisimäära juures.
See ongi kahe stsenaariumi matemaatiline tasakaalupunkt.
Kui müügimaht väheneks kõrgema aktsiisimäära juures rohkem kui 22,9 protsenti, laekuks riigile juba vähem aktsiisitulu kui 330-eurose aktsiisimäära ja säilinud lähtemahu korral.
Oluline on rõhutada, et 22,9 protsendi ei ole müügimahu vähenemise prognoos. Samuti ei tõenda arvutus, et aktsiisi langetamisel säiliks kogu senine müügimaht. Tegemist on kahe kindlaks määratud eeldusega stsenaariumi võrdlusega, mille eesmärk on näidata maksumäära ja maksustatava müügimahu omavahelist seost.
Mida näitab võrdlus 2017. ja 2019. aastaga?
Tasakaalupunkti paremaks mõistmiseks võtsin võrdluseks Eesti diislikütuse turu müügimahud 2017. ja 2019. aastal. Need aastad ei ole valitud juhuslikult, vaid seostuvad varasemate oluliste aktsiisiotsustega Eestis ja Lätis.
2017. aasta oli Eestis teine järjestikune diislikütuse aktsiisitõusu aasta. Aastatel 2016–2017 kerkis aktsiisimäär 392,92 eurolt 493 euroni 1000 liitri kohta, mis tähendas ligikaudu 25,5-protsendilist tõusu ehk 10 senti liitri kohta enne käibemaksu. Tollane valitsus loobus 2018. aastaks kavandatud täiendavast aktsiisitõusust. Samal ajal tõstis Läti 2018. aastal oma diislikütuse aktsiisimäära, muutes Eesti ja Läti vahelist maksuerinevust.
2019. aasta valisin viimaseks täisaastaks enne Eesti järgmist olulist aktsiisipoliitilist muudatust. Alates 1. maist 2020 langetati Eestis diislikütuse aktsiisi ning sellele järgnes müügimahtude kasv. Rahandusministeeriumi hilisema hinnangu kohaselt tõi madalam aktsiisimäär Eestisse tagasi ka osa varem Lätis ja Leedus toimunud tankimisest.
Vaatame nüüd, kuidas nende aastate müügimahud suhestuvad arvutusliku tasakaalupunktiga.
2019. aastal müüdi Eestis keskmiselt 61,51 miljonit liitrit diislikütust kuus. Kui praegune müügimaht langeks sellele tasemele, oleks riigi arvutuslik aktsiisitulu kehtiva 428-eurose aktsiisimääraga ligikaudu 26,33 miljonit eurot kuus. Võrreldes 74,93 miljoni liitrise lähtemahuga tähendaks see 5,74 miljoni euro võrra väiksemat igakuist aktsiisitulu. Madalama aktsiisimäära ja säilinud lähtemahu korral oleks tulukaotus aga 7,34 miljonit eurot kuus.
Seega oleks 2019. aasta müügimahu ja praeguse aktsiisimäära korral riigi igakuine aktsiisitulu endiselt 1,60 miljonit eurot suurem kui madalama aktsiisimäära ja säilinud lähtemahu puhul.
2017. aasta müügimahu juures oleks olukord juba vastupidine. 2017. aastal müüdi Eestis keskmiselt 55,91 miljonit liitrit diislikütust kuus. Kui tänane müügimaht langeks sellele tasemele, laekuks praeguse aktsiisimääraga arvutuslikult 23,93 miljonit eurot kuus. Võrreldes lähtemahuga oleks aktsiisitulu 8,14 miljonit eurot väiksem. Samal ajal annaks 330-eurone aktsiisimäär säilinud 74,93 miljoni liitrise müügimahu korral riigile aktsiisitulu 24,73 miljonit eurot kuus.
See tähendab, et 2017. aasta müügimahu juures annaks madalam aktsiisimäär koos säilinud lähtemahuga riigile ligikaudu 797 000 eurot kuus rohkem aktsiisitulu kui praegune kõrgem aktsiisimäär.
Nende ajalooliste müügimahtude juures on eriti kõnekas see, et 2019. aasta maht jääb arvutuslikust tasakaalupunktist ühele, 2017. aasta maht aga teisele poole. See näitab, et 22,9-protsendiline tasakaalupunkt ei asu väljaspool Eesti kütuseturu ajalooliselt kogetud müügimahtude vahemikku.
Kummagi aasta müügimaht ei ole tulevikuprognoos. Me ei tea, kas Eesti diislikütuse müük langeb nendele tasemetele. Võrdlus näitab üksnes, kuidas müügimahu vähenemisel võib kõrgemast aktsiisimäärast tulenev eelarveline eelis väheneda ning teatud punktist alates täielikult kaduda.
Värsked müügiandmed näitavad languse süvenemist
MTA värskete andmete põhjal on diislikütuse müügimahu kasv Eestis pöördunud languseks ning langus on viimastel kuudel süvenenud. Eriti kõnekas on asjaolu, et alates 2020. aastast ei ole Eesti tanklates müüdud diislikütuse kogused varem kuuel järjestikusel kuul aastataguse sama kuu tasemele alla jäänud.
Tänavu on aga tanklamüük olnud languses igal kuul aprillist septembrini. Üheks võimalikuks oluliseks põhjuseks pean naaberriikide otsuseid vähendada energiakriisi ajal kütuseaktsiise, et leevendada kõrgete maailmaturuhindade mõju ettevõtetele ja tarbijatele.
Minu koondatud andmete järgi on tänavuse energiakriisi jooksul diislikütuse hinnasurvet maksumeetmete või hinnatoetusega leevendanud kokku 18 Euroopa Liidu liikmesriiki. Eesti jaoks on eriti oluline Läti, kes langetas diislikütuse aktsiisi juba 1. aprillil ning vähendas seda uuesti 1. oktoobril Euroopa Liidu miinimumtasemele.
Eesti diislikütuse müügilanguse süvenemine ja naaberriikide maksuleevendused on toimunud samal ajal. See annab põhjust põhjalikumalt hinnata, kui suur osa Eesti müügimahu vähenemisest võib olla seotud rahvusvaheliste vedajate tankimise liikumisega madalama maksukoormusega riikidesse.
MTA müügiandmed üksi seda põhjuslikku seost ega selle ulatust siiski ei tõesta. Et saada müügimahu muutustest selgem ülevaade, võrdlesin jooksva kuue kuu müügimahtu eelmise aasta sama perioodiga. Selline lähenemine aitab tasandada üksikute kuude kõikumisi.
Veel veebruariga lõppenud kuue kuu võrdluses ületas diislikütuse müügimaht aastatagust taset 30,7 miljoni liitri võrra. Praeguse aktsiisimääraga arvestatuna vastas see ligikaudu 13,1 miljonile eurole täiendavale arvutuslikule aktsiisitulule.
Augustiga lõppenud kuue kuu võrdluses oli olukord vastupidine. Eestis müüdi aastataguse sama perioodiga võrreldes 7,5 miljonit liitrit vähem diislikütust, mille arvutuslik aktsiisimõju oli ligikaudu -3,2 miljonit eurot.
Septembriga lõppenud kuue kuu võrdluses oli müügimahu vähenemine kasvanud ligikaudu 15 miljoni liitrini ning selle arvutuslik aktsiisimõju ulatus juba -6,4 miljoni euroni. Seega kahekordistus kuue kuu võrdluses diislikütuse müügimahu vähenemise arvutuslik aktsiisimõju vaid ühe kuuga.
Siin tuleb eristada tegelikku maksulaekumist ja müügimahtude muutuse arvutuslikku mõju. Märgitud summad ei ole MTA avaldatud aktsiisilaekumise muutused, vaid on arvutatud müügimahtude aastase erinevuse põhjal, kasutades praegust aktsiisimäära. Samuti ei saa nende andmete põhjal üheselt järeldada, kui suur osa diislikütuse müügilangusest tuleneb tankimise liikumisest välisriikidesse ning kui suur osa muudest teguritest. Oluline on märkida, et septembriga lõppenud müügiandmetes ei kajastu veel Läti oktoobrikuise täiendava aktsiisilangetuse võimalik mõju.
Eesti on tankimise väljavooluga juba varem kokku puutunud
Rahvusvaheliste vedajate tankimisotsuste hinnatundlikkus ei ole pelgalt teoreetiline küsimus. Rahandusministeerium on kinnitanud, et aastatel 2016–2017 toimunud diislikütuse aktsiisitõusud suurendasid piiriülest tankimist Lätis ja Leedus. Ministeeriumi avaldatud andmete järgi kasvas Eesti ettevõtete tankimismaht Lätis ja Leedus 2015. aasta ligikaudu seitsmelt miljonilt liitrilt 2019. aastaks 65 miljoni liitrini ehk 58 miljoni liitri võrra.
Oluline on ka 2020. aasta kogemus. Nimelt hindas rahandusministeerium pärast diislikütuse aktsiisi langetamist, et 2020. aastal liikus Lätist ja Leedust Eestisse tagasi 25–30 miljoni liitri ulatuses Eesti ettevõtete diislikütuse tankimist. Ministeerium märkis seejuures, et muutust mõjutas ka koroonapandeemia, kuid aktsiisimäära langetamine aitas samuti kaasa tankimise tagasitoomisele Eestisse.
Varasemate tankimisotsuste hinnatundlikkust kinnitab ka rahandusministeeriumi tellitud ja Eesti Konjunktuuriinstituudi 2019. aastal valminud uuring. Uuringus ütles valdav enamik Lätis tankivatest küsitletud veoettevõtetest, et Eesti ja Läti diislikütuse hindade võrdsustumisel muudaksid nad oma tankimisotsuseid Eesti kasuks. Uuringus jõuti ka järeldusele, et diislikütuse aktsiisi langetamine parandaks Eesti veoettevõtete konkurentsivõimet.
Rahvusvahelises veonduses ei ole tankimisriigi vahetamine kuigi keeruline. Vedajad kasutavad rahvusvahelisi tankimiskaarte ja lepingulisi kütusehindu ning logistik saab suunata veoki tankima riiki, kus hind on soodsam.
Kui pikamaaveok tangib Eesti asemel Lätis, ei jää Eestil saamata üksnes kahe riigi aktsiisimäärade erinevus. Eesti riigieelarvesse ei laeku sellelt kütuselt aktsiisitulu üldse. Sama veok jätkab oma tööd ja tarbib kütust endiselt. Muutub üksnes riik, kus tankimine toimub ja kuhu sellega seotud maksutulu laekub.
Aktsiisilangetuse mõju tuleb hinnata koos tegevusetuse hinnaga
Riigi seisukohalt ei saa diislikütuse aktsiisi küsimust hinnata ainult ühe maksuliigi kaudu. Diislikütus on oluline sisend veonduses, põllumajanduses, metsanduses, ehituses ja tööstuses. Kõrge kütusehind suurendab nende sektorite kulusid ning võib kanduda edasi kaupade ja teenuste hindadesse.
Rahvusvaheliselt tegutsevad ettevõtted saavad mõnel juhul tankimise soodsama hinnaga riiki suunata. Paljud Eesti ettevõtted, näiteks põllumajanduses, metsanduses ja ehituses, seda aga teha ei saa. Nemad peavad diislikütust Eestis edasi ostma ning kandma siinset maksukoormust.
Kui naaberriikide ettevõtete sisendkulud on madalamad, võib see mõjutada Eesti ettevõtete konkurentsivõimet. Seetõttu tuleb aktsiisipoliitika mõju hinnates arvestada nii piiriülest tankimist, ettevõtete kulusid kui ka võimalikke muutusi teistes maksulaekumistes.
Eesti kütuseturu praeguses olukorras pean põhjendatuks hinnata diislikütuse aktsiisi ajutist langetamist Euroopa Liidu miinimumtasemele mõneks kuuks ning seejärel meetme mõju ja turuolukorda uuesti analüüsida.
Tegemist oleks ajutise kriisimeetmega, mille jätkamise vajadust saaks hinnata vastavalt energiakriisi arengule. Minu koondatud andmetel on tänavuse energiakriisi jooksul juba 18 Euroopa Liidu liikmesriiki rakendanud meetmeid diislikütuse kõrge hinna mõju leevendamiseks. See näitab, et liikmesriigid on kasutanud ka ajutisi maksumeetmeid erakordsele turuolukorrale reageerimiseks.
Kriisimeetme mõte on vähendada kulusurvet ajal, mil see on kõige suurem, mitte alles pärast kriisi lõppu. Kuid sõltumata sellest, millise otsuse valitsus langetab, peaks otsus tuginema mõlema võimaliku stsenaariumi majandusliku mõju võrdlusele.
Kui aktsiisi langetamisel väheneb maksutulu iga müüdud liitri kohta, tuleb seda arvestada. Samamoodi tuleb hinnata, kui palju võib riik kaotada maksutulu olukorras, kus kõrgema aktsiisimäära tõttu liigub osa tankimisest naaberriikidesse.
Minu koostatud arvutus näitab, et kui madalama aktsiisimäära korral säiliks senine keskmine müügimaht, võrdsustuks kahe stsenaariumi aktsiisitulu kõrgema maksumäära juures 22,9-protsendilise müügimahu vähenemise korral.
Ajalooline võrdlus näitab, et 2019. aasta müügimahu juures laekuks riigile kõrgema aktsiisimääraga endiselt rohkem aktsiisitulu kui madalama aktsiisimäära ja säilinud lähtemahu korral. 2017. aasta müügimahu juures oleks olukord aga vastupidine, riigile annaks rohkem aktsiisitulu madalama aktsiisimäära ja säilinud lähtemahu stsenaarium.
See ei ole prognoos, et müügimaht langeb 2017. aasta tasemele, ega tõend, et aktsiisilangetus säilitaks kogu senise müügimahu. Tegemist on matemaatilise võrdlusega, mis aitab hinnata maksumäära ja müügimahu omavahelist seost.
Kõrgem maksumäär ei taga automaatselt suuremat maksulaekumist. Ka tegevusetusel võib olla märkimisväärne hind. Just seepärast väärivad mõlemad stsenaariumid võrdselt põhjalikku analüüsi.
Toimetaja: Kaupo Meiel


