Alar Konist: Eesti energiapoliitikast uues geopoliitilises olukorras

USA, Hiina, India ja Venemaa huvid ning poliitilised valikud ei lange Euroopa omadega kokku. Eesti peab otsustama, kuidas hoida selles maailmas oma tööstust, töökohti ja energiajulgeolekut. Me ei saa muuta teiste riikide prioriteete, küll aga saame vältida otsuseid, mis muudavad meie elu põhjendamatult kalliks, kirjutab Alar Konist.
Euroopas elab lootus, et Donald Trumpi lahkumise järel pöördub Ameerika tagasi varasemale kursile ning meiegi saame oma seniste plaanidega jätkata. Minu hinnangul on see ohtlik lähtekoht. Tõsi, USA järgmine president võib muuta kõnepruuki, kliimapoliitikat ja suhteid liitlastega, aga ta ei muuda olematuks Ameerika maavarasid, tööstuse huve ega Hiina saavutatud tootmiseelist. Seetõttu ei saa Eesti energiapoliitikat rajada ootusele, et järgmised USA valimised leevendavad ka meie energeetilisi probleeme.
Selleks, et Ameerika käitumisest aru saada, tuleb vaadata presidendi sõnade kõrval tootmisandmeid.
USA naftatootmine kasvas nii Barack Obama, Donald Trumpi esimesel ametiajal kui ka Joe Bideni ajal. Kasv pole olnud aastati ühtlane ning pandeemia tõi sellesse ajutise languse, kuid pikem suund on selge. Bideni viimaseks presidendiaastaks, 2024. aastaks, jõudis tootmine ligikaudu 13,2 miljoni barrelini päevas1 ning aasta hiljem püstitati juba uus rekord, 13,6 miljonit barrelit päevas2. Rohelisem poliitiline sõnum ei tähendanud naftatootmisest loobumist.
USA ja Hiina
Ameerika majanduse energiabaas on jätkuvalt nafta, maagaas, süsi ja tuumaenergia. USA energiainformatsiooni ameti andmetel moodustasid need 2024. aastal ligikaudu 91 protsenti riigi primaarenergia tarbimisest3. Siin tuleb eristada kogu energiakasutust elektritootmisest: nafta roll on suur eelkõige transpordis ja tööstuses, elektritootmises on keskne maagaas. Taastuvenergia areneb ka Ameerikas, kuid olemasolev majandus ei kao ühe presidendi otsusega.
Samal ajal on Hiina loonud tootmisvõimekuse, mille ulatust Euroopas endiselt alahinnatakse. Päikesepaneelid, tuulikute komponendid, akud, soojuspumbad, elektriautod ja elektrolüüserid on saanud üleilmse tööstuskonkurentsi keskseks osaks. Nende taga on aastate jooksul üles ehitatud tehased, materjalide töötlemine, oskustööjõud ja omavahel seotud tarneahelad4. Lääs on mitmes olulises lõigus selle võidujooksu alguse maha maganud.
Rahvusvahelise energiaagentuuri andmed näitavad probleemi suurust. 2023. aastal oli maailma päikesemoodulite aastane tootmisvõimsus 1155 gigavatti, nõudlus aga 460 gigavatti. Akuelementide tootmisvõimsus oli 2560 gigavatt-tundi ja nõudlus 850 gigavatt-tundi. Mõlemas valdkonnas oli suurim tootmisvõimsus Hiinas.
Väljakuulutatud projektide põhjal prognoosis agentuur 2030. aastaks maailma päikesemoodulite tootmisvõimsuseks 1615 gigavatti ja akuelementide tootmisvõimsuseks 9260 gigavatt-tundi5. Kõik plaanitud tehased ei pruugi valmida, kuid tööstusliku ülekaalu ulatus on juba praegu nähtav.
Päikesetehnoloogias ja akudes ületab tootmisvõimsus maailma praegust nõudlust mitmekordselt. Tuulikute, elektriautode ja elektrolüüserite olukord erineb, kuid ka neis on Hiina oluline konkurent. Ainus, milles muu maailm suudab Hiinale konkurentsi pakkuda, on soojuspumpade tootmine. Agentuuri 2026. aasta ülevaade ei prognoosi enne 2030. aastat tarneahelate geograafilises jaotuses suurt muutust6. Seega peavad Ameerika ja Euroopa võistlema tööstusriigiga, mille eelis on juba välja kujunenud.
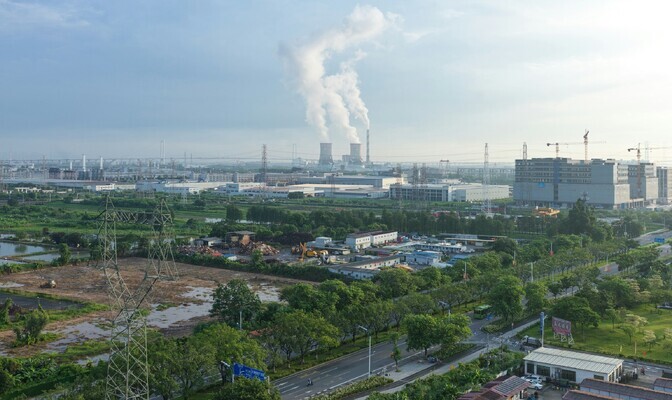
Seda edu ei saa seletada üksnes odava tööjõu või kehvema kvaliteediga. Hiina eelise taga on ka tehnoloogiline, sealhulgas ka tehisaru areng, tootmise tõhusus ja mastaap4. Energiaagentuuri 2024. aasta võrdluses oli päikesemoodulite, tuulikute ja akutehnoloogiate tootmine USA-s keskmiselt kuni 40 protsenti ning Euroopa Liidus kuni 45 protsenti kallim kui Hiinas5. Üksiku seadme kvaliteeti tuleb muidugi hinnata eraldi, kuid oletus, et odavam Hiina toodang peab olema halvem, ei ole majandusstrateegia.
Sellises olukorras on Ameerika valik mõistetav. Riik kasutab oma tugevaid külgi: kohalikke kütuseid, olemasolevat tööstust, tehnoloogiat ja suurt siseturgu. Odav kodumaine energia aitab hoida tootmist riigis. Tollid kaitsevad turgu välise konkurentsi eest. Juba Biden otsustas 2024. aastal tõsta Hiina elektriautode tollimäära saja protsendini7. Oma autotööstuse ja töökohtade kaitsmine ei alanud Trumpi teise ametiajaga ega lõpe tõenäoliselt tema lahkumisega.
USA püüab säilitada majanduslikku kontrolli ajal, mil osa uue energeetika tööstuslikust tulust liigub Hiinasse. Nafta, diislikütuse ja veeldatud maagaasi eksport annab Ameerikale tulu ning tugevdab nende rahvusvahelist mõju ja läbirääkimispositsiooni. Tuumatehnoloogia müük loob pikaajalisi suhteid seadmete, kütuse ja teenuste kaudu. Energia on Ameerikale ühtaegu kaup kui ka välispoliitika jõustamise instrument.
Seda seost näitab Euroopa Liidu ja USA 2025. aasta kaubandusraamistik, milles Euroopa väljendas kavatsust hankida 2028. aastani 750 miljardi dollari eest Ameerika LNG-d, naftat ja tuumaenergiatooteid8. Tegemist on poliitilise ostueesmärgiga, mille tegelik täitumine sõltub ettevõtetest ja turust. Kuid energia paigutamine kaubandusläbirääkimiste keskmesse ütleb USA strateegia ja tulevikuplaanide kohta palju.
Veel kõnekamad on pika elueaga taristu plaanid. USA ja Lõuna-Korea tuumakoostöö Project Power näeb ette Ameerikasse kaheksa suure tuumareaktori rajamise: kuus Westinghouse'i AP1000 ja kaks Lõuna-Korea APR1400 reaktorit. Hinnanguline kogumaksumus tuumajaamade rajamiseks on kuni 120 miljardit dollarit9.
Eraldi projektina kavandavad eraettevõtted Texasesse 22,3 miljardi dollari suurust, ligikaudu 6,5-gigavatise võimsusega gaasielektrijaamade kompleksi Project Star10. Need summad kirjeldavad kavandatavaid projekte, mitte juba kulutatud raha; teostumine sõltub lubadest, tasuvusest ja edasistest otsustest. Ometi ulatub kavandatava taristu eluiga mitme järgmise presidendi ametiajast kaugemale, teisisõnu aastakümneteks.
Euroopa seis on keeruline
Euroopa seis on nii majanduslikult kui ka energiajulgeoleku seisukohalt keeruline. Valdav enamus söekavandusi on suletud, maagaasi ja naftat siin pole. Euroopa Liidu impordisõltuvus oli 2024. aastal 57,3 protsenti, samal ajal oli USA energia netoeksportija. Veel aastal 2018 oli Eesti elektri netoeksportija, mis nüüdseks on asendunud impordiga. Teisisõnu oleme ennast viinud sarnasesse seisu ülejäänud Euroopaga.
Mida me sellega saavutasime? Jah, kohalikud heitmed on seeläbi vähenenud ning statistikas paistame eeskujulikumad, aga kas oleme sellega vähendanud oma energiajulgeolekut?
Energiajulgeolek on nüüd veelgi märgilisem, kui oleme sisuliselt koos ülejäänud Euroopa liidu riikidega sattunud vihma käest räästa alla. Oleme olnud tublid ja suutnud vähendanud sõltuvust Venemaa energiast, ostes suure osa asendusest nüüd USA-st. Euroopa Komisjoni andmetel tarnis USA 2025. aastal 58 protsenti Euroopa Liidu LNG impordist8. Aga 9. oktoobril väljastas USA rahandusministeeriumi sanktsiooniamet OFAC loa Vene päritolu diislikütusega seotud tehinguteks, sealhulgas selle impordiks USA-sse kuni 7. aprillini 202711.
Seega laseb riik, kellelt Euroopa ostab Vene energia asendust, oma hinnaprobleemi leevendamiseks Vene kütusel uuesti turule jõuda. Sellest ei järeldu, et iga USA-st ostetud kütus oleks Vene päritolu, küll aga näitab see, kui kiiresti võib suurriik muuta energiapoliitika reegleid oma majandushuvide järgi.
Ühel pool on Ameerika kütused, teisel Hiina energiatehnoloogiad. See ei ole kogu valikute loetelu, Euroopal on oma tuul, päike, hüdroenergia, tuumajaamad, tootjad ja teised tarnijad, kuid sõltuvus suurriikide otsustest piirab meie tegutsemisruumi. Tarnija vahetamine võib vähendada üht riski, jättes alles vajaduse pidevalt väljast energiat osta.
Ka seadme ja kütuse import ei ole samaväärsed. Imporditud päikesepaneel toodab pärast paigaldamist kohalikust päikesest elektrit, gaasijaam vajab uut kütusetarnet kogu kasutusaja jooksul5. Tehnoloogiasõltuvust tuleb juhtida, aga pideval kütusesõltuvusel on oma hind ja risk. Neid erinevusi peab arvestama iga pikaajaline energiaotsus.
Euroopa konkurentsiprobleem on juba mõõdetav. Euroopa Komisjoni 26. veebruari 2025. aasta taskukohase energia tegevuskava joonealuse allmärkuse 3 järgi oli tööstuse elektri jaehind 2024. aasta teises kvartalis Euroopa Liidus 2,2 korda kõrgem kui USA-s ning kaks korda kõrgem kui Hiinas12.
See võrdlus puudutab tööstuse elektri jaehinda kindlal perioodil, mitte kõigi energiakandjate ega iga riigi hinda, kuid nii suure kuluerinevuse juures on raske rääkida võrdsest stardipositsioonist maailmaturul. Euroopa autotööstuse ja energiamahuka tööstuse raskused peavad sundima meid küsima, kas meie poliitika aitab tootmisel siin püsida. Kui tootmine liigub riikidesse, kus keskkonnanõuded ja heitmete maksustamine on leebemad, võivad meie kohalikud heitmed väheneda ilma samaväärse üleilmse kasuta.
Tööjõukulu
Elektriarve kõrval tuleb vaadata tööjõukulu. Energia mõjutab töötaja elamiskulusid nagu kodu kütmist, transporti ning kaupade ja teenuste hinda. Minu hinnangul suurendab kallis energia seetõttu ka survet palgale, ehkki palgataseme määravad lisaks tootlikkus, oskused, maksud ja tööturg.
Hiinal on korraga mitu eelist. Energiaagentuuri 2026. aasta analüüsi järgi võib tööjõukulu Hiinas olla viis korda madalam kui Euroopas või USA-s ning seetõttu on tootmiskulu vahe eriti kõnekas energia- ja tööjõumahukates etappides, näiteks päikesetehnoloogia tarneahela alguses ja tuulikulabade tootmises4.
USA-l on Euroopaga võrreldes selge energiahinna eelis, kuid üldist eelist odavama tööjõu tõttu ei saa sellest tuletada. Hiina hinnaeelist ei lahenda Euroopa seega üksnes elektriarvet vähendades, aga kõrge energiahind süvendab meie teisi kuluprobleeme.
BASF, maailma suurim keemiatööstusettevõte Saksamaalt, annab tootmise ümberpaigutumisest konkreetse näite.
Ettevõte teatas 2023. aastal Ludwigshafeni TDI kompleksi sulgemisest, nimetades muu hulgas järsult kasvanud energia- ja kommunaalkulusid. Euroopa klientide varustamine pidi jätkuma USA, Lõuna-Korea ja Hiina tehastest13. BASF avas 2026. aastal Hiinas Zhanjiangis ligikaudu 8,7 miljardi euro suuruse uue keemiakompleksi, mille elektrivarustus põhineb täielikult taastuvenergial, et oleks võimalik oma tooteid müüa neile klientidele, kes nõuavad toodangut, mis on toodetud vaid taastuvenergiast14.
BASF ei ole tervikuna Saksamaalt Hiinasse kolinud, kuid osa Euroopa tootmisest asendatakse tarnetega mujalt ning suur uus tootmisinvesteering on tehtud Hiinas. See näitab, et konkurentsiprobleem ei taandu vastandusele fossiilne- või taastuvenergia. Määravad on hind, töökindlus, tootmise tõhusus ja turg.
Eesti võimalused
Eestil on mitme Euroopa riigiga võrreldes üks oluline lisavõimalus, oma põlevkivi, selle kasutamise oskusteave ja olemasolev tööstustaristu. Meil on ka biomass, tuul, päike ning kogemus kaugküttes ja koostootmises. Kohalikud ressursid ei tähenda automaatselt odavat ega keskkonnamõjuta energiat. Need tähendavad valikuvõimalust, mille väärtust tuleb ausalt arvutada, seades esikohale energiajulgeoleku.
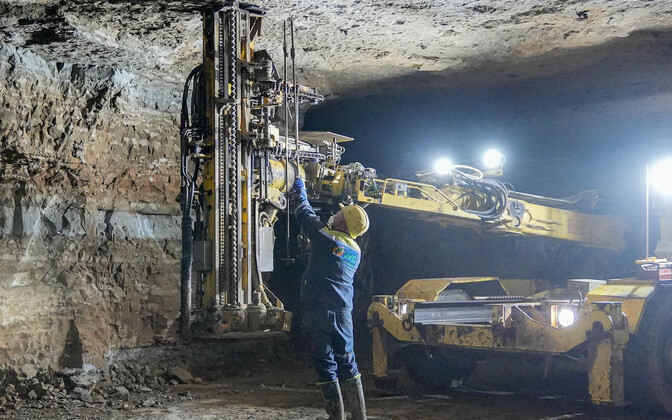
Kuidas oleme jõudnud selleni, et suur gaasijaamade programm esitatakse peaaegu üleöö vältimatu lahendusena? Täpsuse huvides olgu mainutud, et ENMAK 2035 käsitleb gaasijaamu sagedusreservide ja tipukoormuse katmise võimalusena15. 2026. aasta aprillis avalikustatud konkreetset kuni 900 MW hajutatud taaskäivitusvõimsuse plaani arengukava Eleringi juhi enda sõnul ei sisaldanud16.
Elering rõhutab praegu, et hangib süsteemiteenust, 900 MW on maksimaalne maht ning gaasijaam on üks võimalik tehnoloogia17. See eristus on oluline, kuid ei kõrvalda küsimust, millise tervikanalüüsi põhjal kujundatakse hanke tingimused ja kui suure pikaajalise kütuse- ning taristusõltuvuse need kaasa toovad. Kas selle juures on arvesse võetud ka meie geopoliitilist olukorda?
Tahtmatult tekib tunne, et analüüsimata meie enda alternatiive, kopeerime seda, mida teeb ülejäänud Euroopa.
Euroopas on ka jõutud arusaamani, et ainult päikesest, tuulest ja salvestusest ei piisa. Vaja on uusi juhitavaid võimsusi ja seda suures mahus. Saksamaa valitsuse 2026. aasta seaduseelnõu nägi ette uute gaasijaamade hangete korraldamist mitme gigavati ulatuses18. Prantsusmaa arendab kuue uue EPR2 tuumareaktori programmi19.
Tegelikult on need otsused kiiduväärt, sest olemasolevad tootmisvõimsused on vanad, ebaefektiivsed ja suurema keskkonnamõjuga. See tähendab muuhulgas suurenenud konkurentsi seadmete, ehitajate ja spetsialistide pärast.
Eesti peaks minu hinnangul ostma teiste riikide jaamades toodetud elektrit siis, kui see on majanduslikult soodne, ning suunama oma investeeringud kohalikele ressurssidele toetuva energiajulgeoleku ja pikaajaliselt kättesaadava baastootmise tugevdamisse. Import peab täiendama kohalikku tootmist ning selle eelduseks on toimivad välisühendused ja reaalselt kättesaadav energia. Üksnes leping ei taga elektrit, kui ühendus katkeb või kogu piirkonnas tekib puudujääk.
Praegu vajame juhitavat tootmisvõimsust. Sellest arusaamine ei tohiks siiski viia järelduseni, et peame kiiresti ja ulatuslikult siduma end maagaasiga järgmiseks 30–50 aastaks. Kui paljud riigid tahavad korraga samu seadmeid, ehitajaid ja spetsialiste, kasvab surve hindadele ja tarneaegadele.
Gaasijaamade üleilmne nõudlus ei tõesta, et just praegu pakutav lahendus on Eestile kogu eluea jooksul parim. Mure on selles, et pärast kiirete reservide rajamist hakatakse nõudma veel eraldi baastootmist. Seda vajadust tuleb käsitleda juba praegu.
ENMAK eristab kiiret reservi ja baasvõimsust ning kirjeldab vajadust toime tulla ka pikema tuule- ja päikesevaese perioodiga15. Baastootmise all pean silmas suutlikkust katta pikaajaliselt tarbimise püsivajadust, aga see ei tähenda, et iga jaam peaks igal tunnil täiskoormusel töötama. Kiirustamisest hoidumine peab tähendama läbimõeldud investeerimisplaani, mitte vajalike kohalike investeeringute edasilükkamist.
Kiire reservivõimsuse vajadus ja pikaajaline elektrivarustus on erinevad ülesanded. Gaasijaamal võib olla vajalik roll, kuid kiiresti käivituv jaam ei taga iseenesest kütuse olemasolu kriisi ajal.
Otsustamisel tuleb arvestada jaama kõrval gaasitorustiku, elektrivõrgu, kütusevarude, reservide ja rahastamisega. Lisaks gaasijaamade hinnaeelis kaob, kui sadade tundide asemel peavad nad aastas töötama tuhandeid tunde. Tulevikus vajab vesinikule ülemineku võimalus samuti usutavat kütuse- ja hinnaplaani. Jaama käivituskiiruse kõrval peab olema tõendatud kogu kütusetarneahela töökindlus ja gaasivõrgu investeerimisvajadus.
Gaasijaamade hinda ei saa arvutada üksnes mootorite või turbiinide maksumusest. Eleringi gaasiülekandevõrgu arengukava 2026–2035 käsitleb võimalust, et 2035. aastaks on Eestis ligikaudu 1300 MW gaasielektrijaamu, mille kütuse tipuvõimsus on umbes 2600 MW. Koos muu tarbimisega võiks gaasi tiputarbimine ulatuda 4400 MW-ni.
Eleringi hinnangul on normaalolukorras selle katmiseks võimekus olemas, kuid riskistsenaariumite maandamine vajab lisameetmeid ja võib tuua täiendavaid kulusid20. Seega tuleb enne otsust tõendada, kuidas toimib varustus siis, kui jaamad käivituvad korraga külmal ja tuulevaiksel ajal ning üks ühendus või oluline taristusõlm on rivist väljas. Väike aastane gaasitarbimine ei välista väga suurt hetkekoormust.
Samasse võrdlusse kuuluvad gaasitorustiku ehitus ja rekonstrueerimine, jaamade liitumised, vajalikud rõhud ja gaasivood ning elektrivõrgu tugevdamine. Eleringi arengukavas kasvab gaasivõrgu eluea pikendamise investeerimisvajadus aastatel 2026–2030 ligikaudu kuue miljoni euro võrra aastas20.
Elektrivõrgu kriisikindlusse kavandatakse samal perioodil üle 200 miljoni euro, seda ei saa tervikuna gaasijaamade kuluks nimetada21. Küll aga peab iga tootmisvaliku puhul olema eraldi näidatud sellest tulenev lisainvesteering. Kas piirkondlikud liinid ja alajaamad suudavad mitme jaama samaaegse toodangu edasi anda? Millised kulud kannab tootja, millised gaasi- või elektritarbija? Tervikmaksumusse tuleb lugeda just valiku põhjustatud kulud ning vältida sama investeeringu mitmekordset arvestamist.
Olen aastaid rõhutanud, et energeetikas peab võrdlema kogu süsteemi maksumust samadel töökindluse tingimustel. Odav tootmishind üksikus jaamas ei tähenda veel odavat elektrit tarbijale. Kui ühe lahenduse puhul liidame hinnale kõik kulud, teise puhul jätame võrgu, salvestuse ja reservide maksumuse eraldi arvele, saame eksitava tulemuse. Tarbija maksab need arved aga lõpuks ikkagi kinni.
Pikaajaline elektriostuleping kohaliku juhitava tootjaga võiks anda võimaluse ka teistsuguseks, läbipaistvamaks võrgukulu mudeliks.
Tarbija peaks saama ette teada tervikliku hinna, milles on selgelt määratud tema osa vajalikest võrguinvesteeringutest ja võrgu töös hoidmisest. Juba tema makstud investeeringut ei tohiks hiljem talle teise tasuna uuesti esitada.
Samuti tuleks hinnata, kas tarbimise asukoht ja kokkulepitud profiil vähendavad tegelikult võrgu koormust või uute investeeringute vajadust ning kas seda saab võrgutasus arvestada. Pikaajaline ostuleping üksi ei anna automaatselt õigust madalamale võrgutasule: erisus peab lähtuma tõendatud kuluerinevusest ja võrgu kasutusest.
ACER rõhutab tariifide kulupõhisust ning põhjendamatute soodustuste vältimist22. Minu ettepanek on kujundada mudel, kus kohalikku tootmist ja selleks vajalikku taristut pikaajaliselt rahastav tarbija saab selge hinna ega kanna varjatud või topelt arvestatud kulusid.
Seetõttu peab Eesti investeerimisplaan hõlmama olemasolevate jaamade töökindluse parandamist, kohalikel kütustel põhinevaid uusi lahendusi ja kõrvalproduktide väärindamist. Põlevkivi tulevikku tuleb hinnata koos materjalide tootmise, tuha kasutamise ning heitmete vähendamise võimalustega.
Süsiniku püüdmise ja kasutamise tehnoloogiate vajadust ning tasuvust tuleb tõendada. Kaevandamise keskkonnamõju ja CO₂-kulu peavad olema arvutustes sees, nagu ka importkütuse tarneahela riskid ning gaaskütuse kogu CO2 kogus, sisaldades ka selle tootmise ja transpordi emissioone23. Investeerida tuleb nii uutesse tänapäevastesse, kütusepaindlikesse tootmisüksustesse kui ka sobivate olemasolevate plokkide rekonstrueerimisse.
Kokkuvõtteks
USA, Hiina, India ja Venemaa huvid ning poliitilised valikud ei lange Euroopa omadega kokku. Eesti peab otsustama, kuidas hoida selles maailmas oma tööstust, töökohti ja energiajulgeolekut. Me ei saa muuta teiste riikide prioriteete, küll aga saame vältida otsuseid, mis muudavad meie elu põhjendamatult kalliks, kaotavad töökohti ja jätavad meid aastakümneteks sõltuvusse.
Kui meie poliitika eeldused on muutunud, tuleb ka otsused üle vaadata, mitte jätkata senisel kursil üksnes seepärast, et plaan on kord juba kinnitatud.
Ameerika järgmise presidendi ootamise asemel peame oma energiaotsused üle vaatama nüüd. Nende mõõdupuu peab olema tarbijale jõudva elektri koguhind ja kindlus, et see elekter on olemas ka keerulisel ajal.
Eesti ei peaks loobuma oma valikuvõimalustest, sealhulgas ka põlevkivist ja biomassist enne, kui nende asemele pakutava lahenduse hind ja töökindlus on selge.
Kui praegu öeldakse, et põlevkivi ja biomassi ei saa peagi kasutada või nendest energiatootmine pole majanduslikult konkurentsivõimeline, tuleb uurida, kuivõrd tuleneb see varasematest poliitilistest otsustest. Kui oleme ise piiranud oma kohalike ressursside kasutamist, peame julgema need otsused üle vaadata ja looma taas tingimused nende keskkonnahoidlikuks ning majanduslikult mõistlikuks kasutamiseks, vaadates vajadusel üle ka elektrivõrgu tasustamise põhimõtted.
Kommentaar kajastab autori isiklikku arvamust insenerina.
Toimetaja: Kaupo Meiel


